Cierre de ejercicio y estados derivados del libro
El cierre de ejercicio es uno de los momentos más pesados del año: cuadrar todo, refundir resultados y armar los estados. Acá es un acto formal dentro del sistema, no una planilla aparte.
Qué hace, paso por paso
Cerrar evalúa once cuadres contra el libro, y cinco de ellos frenan el cierre si no dan exactamente iguales, sin aproximaciones: el activo, el pasivo, el patrimonio neto más el resultado, y el resultado en sus tres presentaciones.
Al cerrar, el sistema escribe los dos asientos técnicos (la refundición de resultados y el cierre patrimonial), y el ejercicio siguiente abre con esos saldos. Si hay que anular un cierre, se deshace a la fecha en que ocurrió, no a la de hoy.
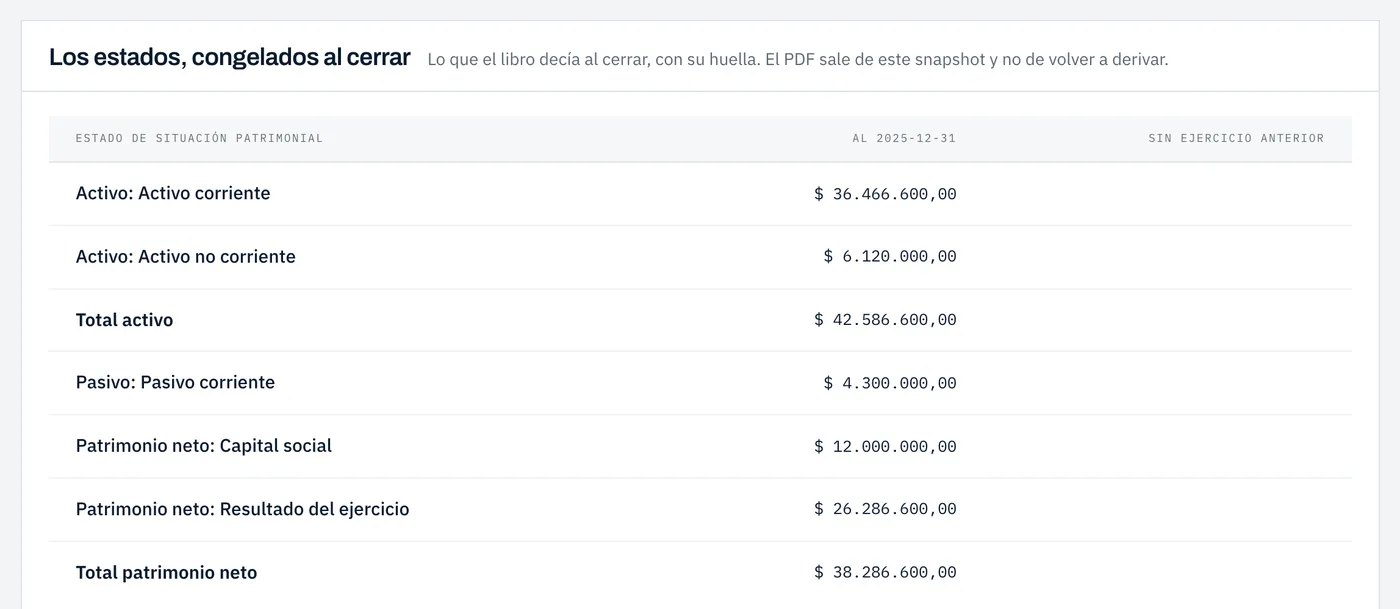
Deriva y congela tres estados derivados del libro (situación patrimonial, resultados y evolución del patrimonio neto), con la comparativa del cierre anterior cuando existe. La comparativa no se tipea: sale del cierre anterior, línea por línea. A esos estados les faltan las notas, la memoria, el estado de flujo de efectivo y el ajuste por inflación, y el papel lo dice en la carátula.
Qué lo diferencia
Un ejercicio con asientos cargados sobre dos planes de cuentas distintos no se puede cerrar. El sistema lo dice, en vez de dejar pasar un cuadre que no es real.
Lo que se conecta con esto
- 12Contabilidad: libro diario, plan de cuentas y criteriosLibro diario por partida doble, plan de cuentas por cliente y un registro de criterios. Un asiento en firme no se edita ni se borra.
- 13Liquidación de IVA e Ingresos BrutosEl libro, la liquidación y los cuadres de IVA e Ingresos Brutos, con el archivo de IVA en el formato oficial. El período se cierra en el estudio, y presentarlo sigue siendo tarea de una persona.
- 05Trabajos: pasos, responsables y seguimientoCada trabajo con su responsable y sus pasos, y los recurrentes armados desde plantillas. Para repartir el trabajo, no para rankear al equipo.