Liquidación de IVA e Ingresos Brutos
Liquidar IVA y, para quien vende en varias provincias, repartir Ingresos Brutos por Convenio Multilateral, con los cuadres que hoy se arman a mano o en una planilla aparte.
Qué hace, paso por paso
Para IVA, el sistema arma el libro del período con los comprobantes del cliente y calcula el saldo técnico: el débito menos el crédito del período. No es el importe final a pagar: no resta percepciones, retenciones ni saldos a favor de períodos anteriores, y la declaración la presenta una persona. Los comprobantes se cargan uno por uno, y la carga rechaza lo que no puede estar bien: un CUIT con el dígito verificador mal, un total que no es la suma de sus partes, importes negativos o un respaldo que es de otro cliente.
El período se cierra puertas adentro del estudio cuando los cuadres que bloquean dan bien y quedó declarado el criterio contable con el que se trabajó, y presentar lo liquidado sigue siendo tarea de una persona. Si un cuadre que bloquea no da, el cierre se frena y dice por qué; para seguir igual, una persona tiene que justificarlo con un motivo escrito, que queda registrado.
Para Ingresos Brutos es lo mismo, repartido entre las provincias que el cliente tiene declaradas y con el coeficiente de Convenio Multilateral. Las retenciones y percepciones sufridas se cargan como dato, y para Ingresos Brutos no hay archivo para importar.
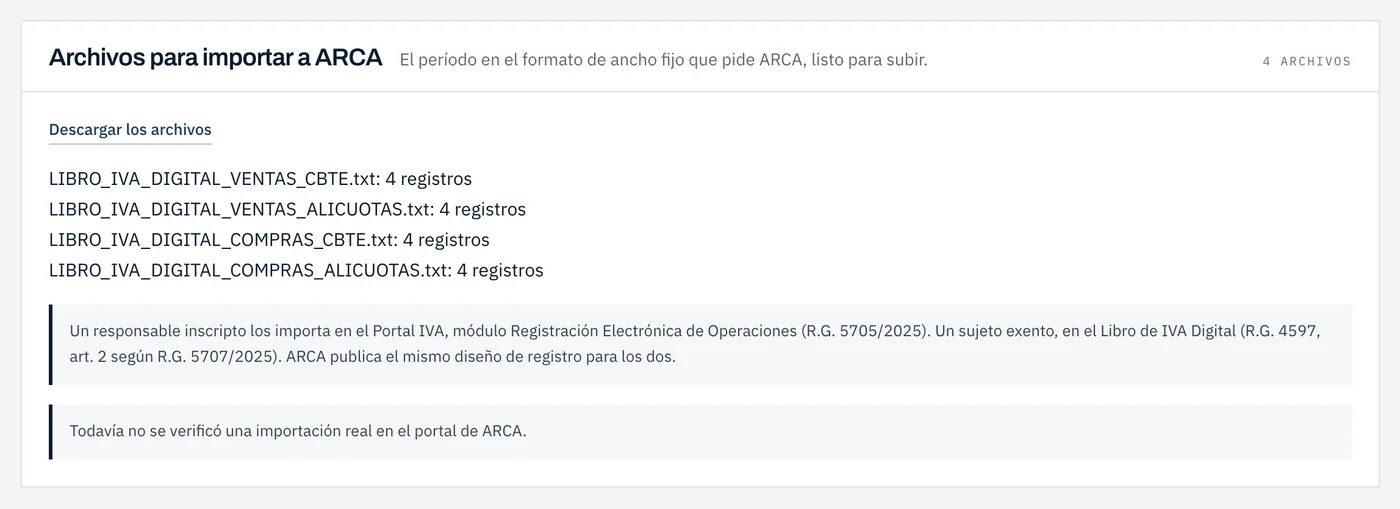
Para IVA genera además los cuatro archivos del Libro IVA Digital (ventas, compras y sus alícuotas), con los anchos de columna exactos del diseño de registro publicado. Desde la RG 5707, un responsable inscripto ya no lleva ese libro: importa los mismos archivos en el Portal IVA, y un sujeto exento los sigue usando en el Libro IVA Digital. Si en el período hay un comprobante que ese formato no puede representar con los datos cargados, no genera un archivo a medias: dice cuál es.
Qué lo diferencia
Un cuadre que no se pudo evaluar no se confunde con uno que dio bien: si bloquea, frena el cierre igual que uno que da mal. Y uno que falla no se saltea en silencio: seguir exige un motivo escrito, que queda a la vista.
Lo que se conecta con esto
- 12Contabilidad: libro diario, plan de cuentas y criteriosLibro diario por partida doble, plan de cuentas por cliente y un registro de criterios. Un asiento en firme no se edita ni se borra.
- 14Ganancias de personas humanasLa liquidación anual de una persona humana sin tercera categoría, con sus cuadres, y el plan de anticipos, con su importe en el Inicio y en el calendario.
- 18Proveedores de la cartera en la nómina de apócrifos de ARCAQué proveedores de tu cartera figuran en la nómina que publica ARCA, con sus fechas y sin veredicto. La nómina se baja todos los días; las compras para cruzar todavía no están cargadas.